※本記事の情報は 2026年10月時点 のものです。金利・為替・税制は変更されることがあるため、最新情報は必ず記事末尾の公式サイトや証券会社でご確認ください。 ※本記事は特定の商品の購入を勧めるものではありません。投資判断はご自身の責任で行ってください。
株主優待を中心に資産運用していると、ふとこんな疑問が浮かびませんか?
「株ばかりで大丈夫かな?」「債券とか国債って、優待投資に関係あるの?」「国債は買うべき?」
この記事では、国債をまったく知らない人が「買うかどうか」を判断できるように、気になる疑問をQ&A形式で順番に整理しました。私自身も米国債を少しだけ保有しているので、その体験もあわせて紹介します。
🕒 時間がない人向けまとめ
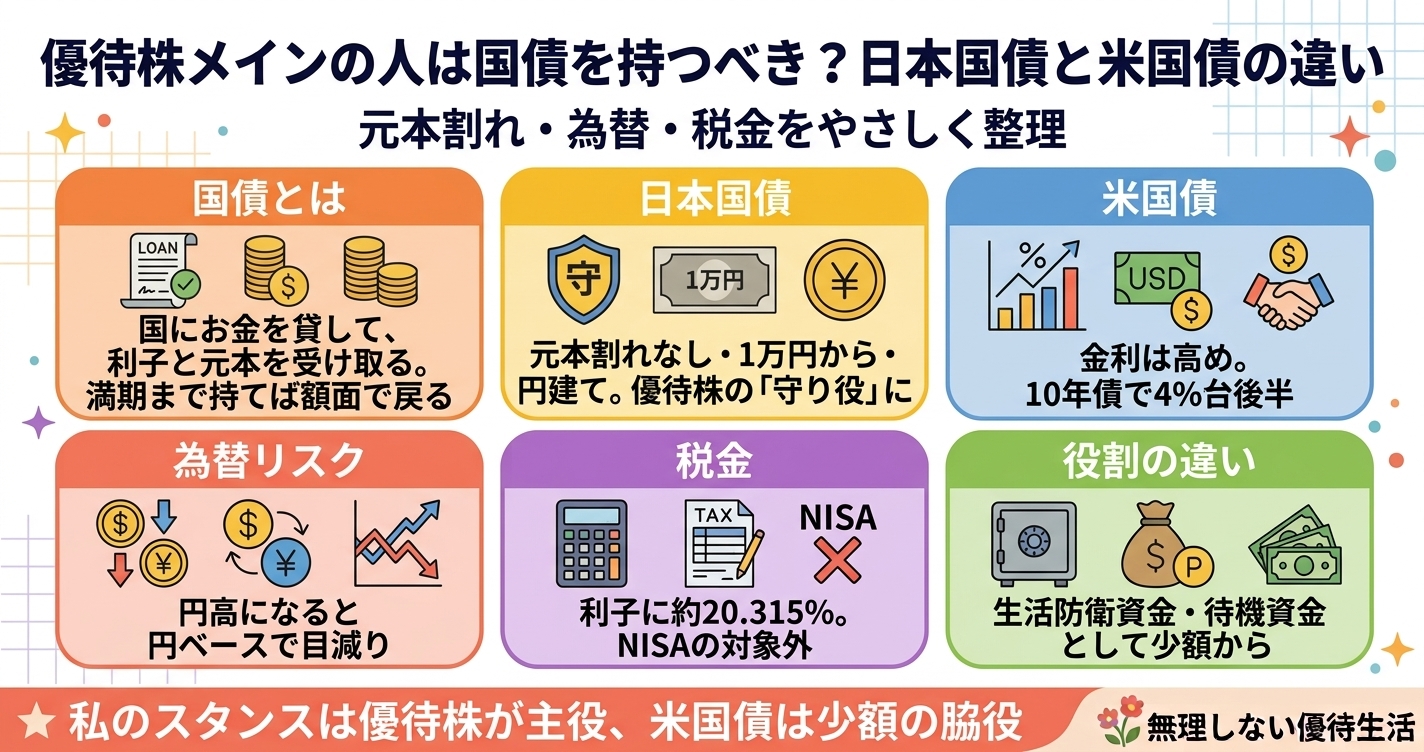
- 国債は国にお金を貸して、利子と元本を受け取る商品。株と違って、満期まで持てば額面で戻ってくる
- 日本国債(個人向け国債)は元本割れなし・1万円から買える・円建てで、優待株の「守り役」にしやすい
- 米国債は金利が高め(10年債で4%台後半)だが、為替リスクあり。円高になると円ベースで目減りする
- 税金はどちらも利子に約20.315%。個人向け国債・米国債ともNISAの対象外
- 優待株と国債は役割が違う。優待投資を続けるための「生活防衛資金・待機資金」として少額からが無理しない形
- 私のスタンスは「優待株が主役、米国債は少額の脇役」
そもそも国債とは?(基礎編)
Q1. 国債とは何ですか?
国債とは、国が発行する借用書のようなものです。私たちが国債を買うことは、国にお金を貸すことを意味します。
貸したお金に対して、定期的に利子(多くは年2回)を受け取り、満期になると額面(元本)が戻ってきます。
| 項目 | 株式 | 国債 |
|---|---|---|
| 立場 | 会社の出資者(株主) | 国にお金を貸す人 |
| もらえるもの | 配当・優待・値上がり益 | 利子・満期の元本 |
| 値動き | 大きい | 小さい(満期保有なら額面で戻る) |
| 倒産・廃止リスク | 会社の業績次第 | 国の信用次第(低い) |
Q2. 株主優待の人が、なぜ国債を気にする必要があるのですか?
優待株は魅力的ですが、株価の下落や優待改悪・廃止というリスクがあります。実際、優待が突然なくなる銘柄も出ています。
そこで、値動きの小さい国債を一部持っておくと、次のような役割が期待できます。
- 株価が下がったときに買い増すための待機資金になる
- 急な出費に備える生活防衛資金の置き場になる
- ポートフォリオ全体の値動きをやわらげる
業種の偏りを避けるという考え方は、株主優待ポートフォリオの組み方|業種別の特徴とおすすめの配分バランスを解説でも解説しています。国債は「株の外側で守りを固める」選択肢の1つです。
Q3. 国債を買うと、利子はいくらもらえますか?
利率は国債の種類と発行時期によって変わります。たとえば2026年9月募集の個人向け国債(変動10年)は年1.95%でした。100万円を買った場合、半年後にもらえる利子は税引前で9,750円です(100万円×1.95%×半年)。
2024年前半までは0.5%を下回る水準が続いていたので、ここ2年ほどで金利はかなり上がったことになります。
日本国債(個人向け国債)のQ&A
Q4. 個人が買える日本の国債には、どんな種類がありますか?
初心者が最初に検討しやすいのは、個人向け国債です。3つのタイプがあります。
| タイプ | 満期 | 金利 | 特徴 |
|---|---|---|---|
| 変動10年 | 10年 | 半年ごとに見直し | 金利が上がれば利子も増える |
| 固定5年 | 5年 | 購入時に決定・満期まで固定 | 受取額が先に確定する |
| 固定3年 | 3年 | 購入時に決定・満期まで固定 | 比較的短期で使いたい人向け |
2026年7月募集分の金利は、変動10年が年1.80%、固定5年が年1.95%、固定3年が年1.56%でした。毎月募集があり、金利は月ごとに変わるので、買う前に最新の金利を確認しましょう。
Q5. 個人向け国債の最大のメリットは何ですか?
メリットは次の4点です。
- 1万円から、1万円単位で買える
- 元本割れがない(満期でも中途換金でも額面で戻る)
- 金利が下がっても年0.05%の最低金利が保証されている
- 発行から1年たてばいつでも中途換金できる
「国が元本と利子の支払いに責任を持つ」ため、安全性が非常に高い商品です。
Q6. 中途換金すると損をしますか?
発行から1年が経過すれば、いつでも換金できます。ただし、直前2回分の利子(税引前)に相当する金額が差し引かれるルールがあります。
つまり、買ってすぐ(1年経過後)に売ると、それまでの利子がほぼ消える可能性があります。ただし元本が割れることはありません。「数年は使わないお金」で買うのが基本です。
Q7. 日本国債にリスクはないのですか?
「元本割れしない」ことは大きな安心材料ですが、リスクがゼロではありません。
- インフレリスク:物価が利子以上に上がると、お金の実質的な価値は目減りします
- 機会損失:株が大きく上がったとき、国債だけでは恩恵を受けにくい
- 流動性の制約:1年間は換金できません
- 国の財政リスク:日本の政府債務は先進国でも高水準で、長期的には注意が必要とされています
とはいえ、円で借りて円で返す国の債務であり、個人向け国債で個人が元本を失うリスクは極めて小さいと言えます。
Q8. 銀行の定期預金と何が違うのですか?
どちらも元本が安全という点は似ていますが、違いもあります。
- 預金は預金保険制度(元本1,000万円までとその利息)で保護される
- 個人向け国債は国が支払いに責任を持つので、預金保険のような上限の考え方はない
- 金利は、2026年は個人向け国債のほうが一般的な定期預金より高い水準にある(商品によって異なるので比較してみてください)
米国債のQ&A
Q9. 米国債とは何ですか?日本国債とどう違いますか?
米国債はアメリカ政府が発行するドル建ての国債です。世界中の投資家が保有する、世界で最も取引量の大きい債券の1つです。
| 項目 | 日本の個人向け国債 | 米国債 |
|---|---|---|
| 通貨 | 円 | ドル |
| 金利水準 | 年1%台後半 | 10年債で4%台後半 |
| 元本割れ | しない | 満期まで持てば額面で戻るが、為替で円換算額は変動 |
| 買える金額 | 1万円から | 証券会社によって異なる(数万円〜) |
| 買える場所 | 銀行・証券会社・ゆうちょ等 | 主に証券会社 |
| 中途売却 | 1年経過後に可能(元本保証) | いつでも可能だが、売却価格は市場次第 |
参考までに、2026年8月下旬の市場利回りは、米国10年債が約4.7%、日本の10年債が約2.9%でした。日米で2%近い金利差があります。
Q10. 米国債は金利が高いなら、日本国債より米国債のほうが良いのでは?
金利だけ見ると米国債が魅力的ですが、為替リスクがあるため単純に比較できません。
たとえば1ドル=150円のときに100万円で米国債を買うと、約6,667ドルです。満期にドル円が変わると、円に戻したときの金額は次のように変わります(利子は考えない単純な例です)。
| 満期時のドル円 | 円換算額 | 増減 |
|---|---|---|
| 130円(円高) | 約86.7万円 | 約13%の損 |
| 150円(変わらず) | 100万円 | ±0 |
| 170円(円安) | 約113.3万円 | 約13%の得 |
年4%台の利子を受け取っても、円高で為替の損が利子を上回ることがあります。逆に円安になれば、利子に加えて為替の得も上乗せされます。
Q11. 米国債のリスクを教えてください
主なリスクは次の4つです。
- 為替リスク:最も大きなリスク。円高で円ベースの価値が減る
- 価格変動リスク:金利が上がると債券価格は下がる。満期まで持てば額面で戻るが、途中売却だと元本割れの可能性がある
- 信用リスク:米国の信用力は高いものの、財政赤字や債務上限問題が話題になるたびに格付けや金利に影響が出ることがある(過去に格付け会社が米国の格付けを引き下げた例もあります)
- 取引コスト:円からドルに替える際の為替手数料がかかる。証券会社ごとに異なる
Q12. 米国債は満期まで持っていれば安全ですか?
ドル建てでは、満期まで持てば額面が戻ってきます。ただし、円に換えたときの金額は為替次第です。「元本が保証されている」のはドルの話であって、円ベースでは保証されません。ここが日本国債との最大の違いです。
Q13. 米国債を買う方法は?
主に次の方法があります。
- 証券会社の外債取引で個別の米国債を買う:満期まで保有する前提で買う人が多い
- 米国債ETF・投資信託を買う:少額から買えて手軽。ただし満期がないので、価格変動リスクが残る
どちらも、為替ヘッジあり/なしの違いがあるので、商品の説明をよく確認してください。
税金のQ&A
Q14. 国債の利子にかかる税金は?
どちらも利子に約20.315%(所得税15.315%+住民税5%)がかかります。証券会社や銀行で源泉徴収されるため、基本的に自分で確定申告をする必要はありません。
100万円を年1.95%で運用した場合、利子は税引前19,500円、税引後は約15,540円です。
Q15. 米国債の利子は、アメリカでも課税されますか?
日本の個人投資家が国内の証券会社経由で米国債を持つ場合、利子は日本で課税されるのが基本です。この点は、米国株の配当(米国で課税されたうえ、日本でも課税)とは異なります。ただし、扱いは取引する証券会社や商品によって異なる場合があるため、購入前に証券会社の案内を確認してください。
Q16. 米国債の為替差益には税金がかかりますか?
外貨建て債券の償還益・売却益は、為替差益を含めて譲渡所得として申告分離課税(税率20.315%)の対象になるとされています。
逆に、円高で為替差損が出た場合は、他の株式などの譲渡益や配当と損益通算できる可能性があります(確定申告が必要)。優待株の売却益との通算も考えられるので、優待投資家にとっては知っておきたいポイントです。
⚠️ 税制は変更される可能性があり、個々の状況で扱いが異なります。実際の申告は、税務署・税理士・証券会社の案内で確認してください。
Q17. NISA口座で国債は買えますか?
個人向け国債も米国債(個別債券)も、NISAの対象外です。NISAは株式や投資信託などが対象になるため、国債は課税口座(特定口座など)で保有することになります。
優待株や配当株をNISAで、国債を課税口座で、という使い分けになります。
優待株ポートフォリオとの付き合い方
Q18. 優待株に比べて、国債は利回りが低くありませんか?
国債の利回りは年1〜2%台(日本)、年4%台(米国)で、優待+配当の総合利回りが4〜5%を超える銘柄と比べると、数字だけなら見劣りすることがあります。
ただし、役割がまったく違います。
| 項目 | 優待株 | 国債 |
|---|---|---|
| 目的 | 優待・配当を楽しむ、増やす | 守る・待機する |
| 値動き | 大きい | 小さい |
| 優待改悪・廃止 | あり | なし |
「国債を持つ=利回りで優待株に勝つため」ではなく、優待株を無理なく続けるための土台と考えるとしっくりきます。
Q19. 国債はポートフォリオのどのくらいの割合を持つべきですか?
正解はありません。目安として、よくある考え方は次の通りです。
- まず生活防衛資金(生活費の半年〜1年分)を確保する。置き場所は預金や個人向け国債など
- 余裕資金の中で、株の値下がりが不安な人は債券を多めに、値動きに耐えられる人は少なめにする
- 迷うなら少額から始めて、値動きに慣れてから調整する
私はこの記事を書くために調べてみて、「優待株の割合を保ちつつ、国債は少額で十分」という考え方に落ち着きました。
Q20. 日本国債と米国債、初心者はどちらから始めるべきですか?
私は日本の個人向け国債からを勧めたいです。理由は次の通りです。
- 為替リスクがなく、元本割れしない
- 1万円から買えて、仕組みがシンプル
- 利子が増える「変動10年」なら、金利上昇にも対応できる
米国債は、為替リスクを理解したうえで「ドル資産も少し持っておきたい」という人が、余剰資金の範囲で組み入れるのが無理のない形だと思います。
我が家の保有スタンス(米国債を少額保有)
私が保有している米国債は、次の1銘柄です(特定口座で保有)。優待株がメインの資産に対して、あくまで少額の脇役という位置づけで、評価額は約15万円です。
私としては分散投資という意味が一つと、当時はもう少し円安が進むのではと考えていたので米国債の購入を行いました。結果論ではありますが、円安が進んだことにより後述の通り円ベースだとプラスになりました。
もう少し資産全体が増えて余裕が出てきたらまた分散投資という意味で国債の購入をする予定です。ただし、日本国債なのか米国債なのかはその時の状況次第で変わってくると思います。
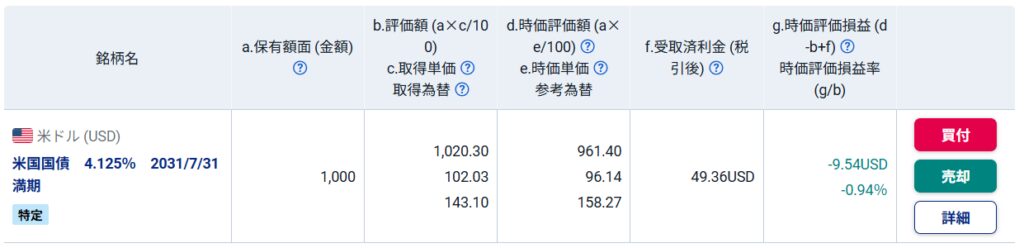
| 項目 | 内容 |
|---|---|
| 銘柄 | 米国国債 4.125% 2031年7月31日満期 |
| 保有額面 | 1,000ドル |
| 取得単価/取得時の為替 | 102.03/1ドル=143.10円 |
| 時価単価/参考為替(2026年10月時点) | 96.14/1ドル=158.27円 |
| 評価額 | 961.40ドル(約152,160円) |
| 受取済みの利金(税引後) | 49.36ドル |
| 評価損益(ドルベース) | −9.54ドル(−0.94%) |
ドルでは小さなマイナス、円ではプラスだった
保有してみて一番実感したのは、為替の影響の大きさです。
ドルベースでは、債券価格が購入時の102.03から96.14に下がり、受け取った利金を足しても−0.94%とわずかなマイナスです。ところが円に換算すると、取得時の約146,000円に対して現在は約152,160円で、利金を除いた評価額ベースでも約4%のプラスになっています。購入時から約10%の円安が進んだおかげです。
これはあくまで結果論で、円高に振れていたら逆の結果になっていました。Q10の表で書いた為替リスクは、実際に持ってみると数字としてはっきり見えます。
債券価格が下がっている理由
価格が購入時より下がっているのは、市場の金利が上がったためです。この債券の利率は4.125%ですが、いまは新しく発行される米国債のほうが高い利回りになっているため、古い債券の価格が下がります。満期まで持てば額面(100)に向けて戻っていく性質があるので、満期保有を前提にするなら、途中の価格変動は割り切れる部分です。
国債を買う前に確認したい注意点
- 日本の個人向け国債は、発行から1年間は換金できない(急に使う可能性のあるお金には向かない)
- 米国債は為替リスクがあり、円ベースでは元本割れの可能性がある
- 金利は毎月変わるので、購入時点の最新の金利を確認する
- 税制は変更される可能性があるため、最新情報は公式サイトや証券会社で確認する
- 外貨建て債券は、為替手数料がかかる(証券会社ごとに異なる)
まとめ
国債は、株主優待投資の「主役」ではなく、優待投資を無理なく続けるための守りの土台です。まずは元本割れのない日本の個人向け国債から検討し、為替リスクを理解したうえで、余裕のある範囲で米国債を少額組み入れる、という順番が無理しない形だと考えます。
「優待株に集中しているけれど、株価の下落が不安」という方は、国債を一部取り入れてみるのも1つの選択肢です。
ポートフォリオ全体の業種バランスを考える際は、株主優待ポートフォリオの組み方もあわせてご覧ください。
公式情報リンク
- 個人向け国債(財務省)
- 外国債券の税金(大和証券) ※税制の参考。最終的にはご利用の証券会社・税務署でご確認ください
※本記事の内容は2026年10月時点の情報をもとに作成しています。金利・為替・税制は変動・変更される可能性があるため、実際に購入される前に必ず公式サイトや取扱金融機関で最新情報をご確認ください。本記事は投資勧誘を目的としたものではありません。
コメント