※本記事の情報は 2026年10月時点 のものです。制度の細かい運用や各金融機関の受付状況は変わることがあるため、最新情報は必ず記事末尾の公式サイト・利用予定の金融機関でご確認ください。 ※本記事は制度の解説記事であり、特定の金融商品の購入を推奨するものではありません。税務・法律の個別判断は税理士・税務署等にご相談ください。
🕒 時間がない人向けまとめ
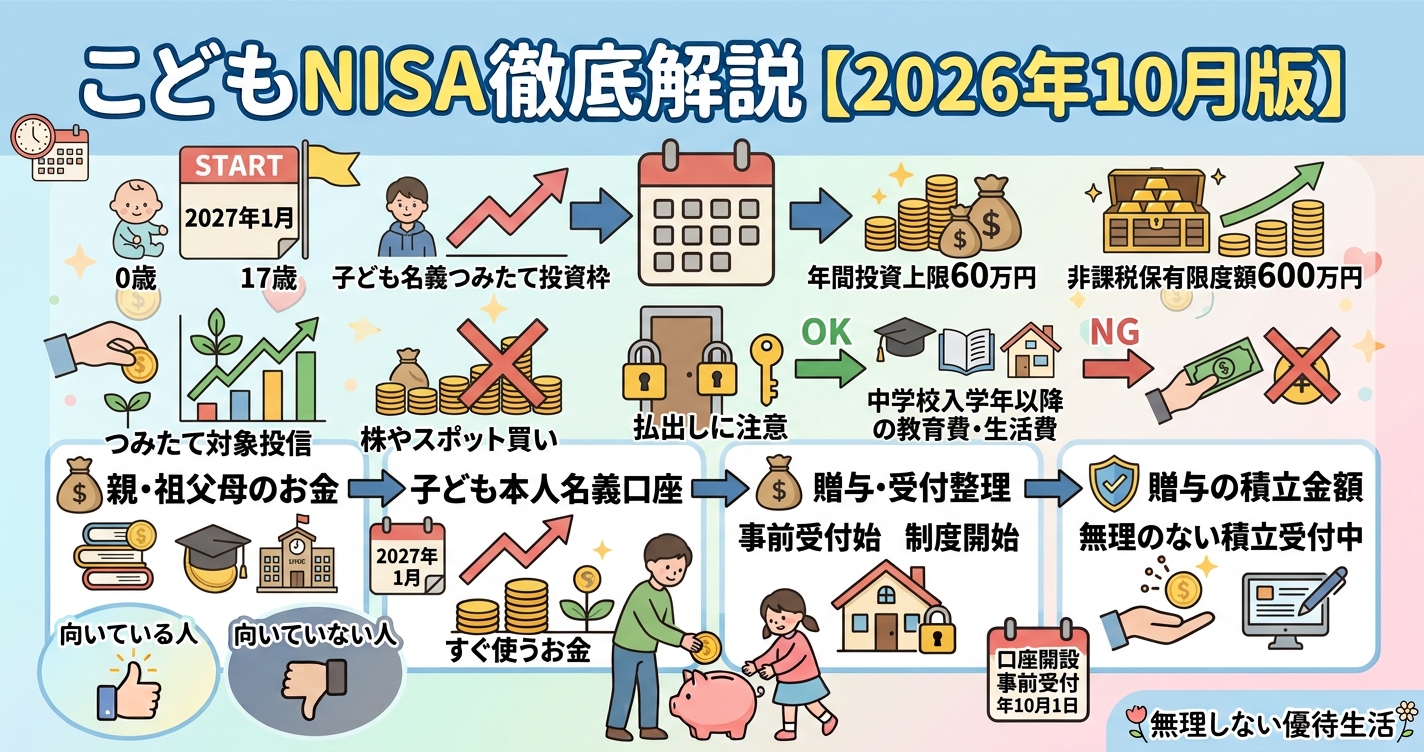
- こどもNISAは、2027年1月1日に始まる0〜17歳向けのNISA。これまで18歳以上だった年齢制限がなくなり、つみたて投資枠を子ども名義で使えるようになる
- 年間の投資上限は60万円(月5万円)、非課税で持てる上限は600万円。非課税期間は無期限
- 買えるのはつみたて投資枠の対象投資信託だけで、買い方は定時・定額の積立のみ(株やスポット買いは不可)
- 払出しには制限がある。中学校入学年(おおむね小学6年生の1月)以降は、子ども本人の教育費・生活費なら非課税のまま引き出せる。ルール外の引き出しは課税されるので注意
- 親や祖父母のお金では直接買えず、子ども本人に帰属するお金で積み立てる必要がある(贈与の整理がカギ)
- 向いているのは、大学進学など10年以上先の教育費を、時間をかけてコツコツ準備したい家庭。すぐ使うお金の置き場には向かない
- 口座開設の事前受付は2026年10月1日から順次スタート。私のおすすめは、まず制度のルールを理解してから、無理のない月額で始めること
こどもNISAとは
こどもNISAは、2026年度(令和8年度)の税制改正でNISA口座の年齢制限(18歳以上)がなくなったことで生まれる、未成年者向けの非課税投資制度です。税法上は「未成年者特定累積投資勘定」として整理されています。
通常、投資信託で得た利益には約20%(20.315%)の税金がかかりますが、NISA口座の中で得た利益は非課税になります。こどもNISAは、この仕組みを0歳から使えるようにしたものです。
制度のスケジュールは次のとおりです。
| 時期 | できごと |
|---|---|
| 2025年12月 | 令和8年度税制改正大綱が閣議決定 |
| 2026年3月31日 | 税制改正法が成立・公布 |
| 2026年10月1日〜 | 証券会社などで口座開設の事前受付が順次開始 |
| 2027年1月1日 | こどもNISA開始(税務署の審査完了後に口座が開設される) |
💡 検討段階の報道では「2026年度開始」といった表記も見られましたが、実際の開始は2027年1月1日です。古い記事を読むときは注意しましょう。
こどもNISAの制度概要
| 項目 | こどもNISA(0〜17歳) | 成人NISA(つみたて投資枠) |
|---|---|---|
| 対象年齢 | 0〜17歳 | 18歳以上 |
| 年間投資枠 | 60万円(月5万円) | 120万円 |
| 非課税保有限度額 | 600万円(買付額ベース) | 1,800万円(成長投資枠と合計) |
| 非課税期間 | 無期限 | 無期限 |
| 買えるもの | つみたて投資枠の対象投資信託のみ | 同左 |
| 買い方 | 定時・定額の積立のみ | 同左 |
| 払出し | 制限あり(後述) | 自由 |
| 金融機関の変更 | 不可 | 可 |
| 18歳到達時 | 成人NISAのつみたて投資枠へ自動移行 | ― |
年間60万円を満額で積み立てると、10年で上限の600万円に到達します。なお、成長投資枠(個別株など)は18歳になってから使えるもので、こどもNISAでは使えません。
💡 つみたて投資枠の対象商品は、金融庁に届け出された長期の積立・分散投資に向く投資信託に限られます。証券会社ごとに取扱本数が違うため、口座を選ぶ前に「自分が積み立てたいファンドが対象か」を確認しておくと安心です。
法律上のルールを整理する
ここがこどもNISAでいちばん大事なところです。仕組みの根拠と、守らないと課税される可能性があるルールをまとめます。
根拠となる法律
- 租税特別措置法(37条の14):NISA制度の根拠規定。2026年度の改正で口座開設の年齢要件が撤廃され、2027年1月1日施行の条文でこどもNISAが整備されています
- 2026年3月31日に令和8年度税制改正法が成立・公布され、制度開始が正式に決まりました
ルール① 入れるお金は「子ども本人のお金」だけ
日本証券業協会のQ&Aでは、親や祖父母の資金で買い付けることはできず、子ども本人に帰属する資金に限られるとされています。
そのため、親や祖父母がお金を出す場合は、次の流れになります。
- 親・祖父母と子ども側(必要に応じて親権者が代理)が贈与に合意し、お金を渡す
- 子ども本人に帰属する、本人名義の銀行口座・証券口座の資金でNISAの積立を行う
「毎月、自分の口座から子どものNISAに直接振り込めばOK」という形ではない点に注意が必要です。
ルール② 贈与税との関係
贈与税には年間110万円の基礎控除があり、こどもNISAへの拠出(年間上限60万円)だけなら、通常はこの範囲に収まります。ただし、次のような場合は課税関係が生じる可能性があります。
- 同じ年に、他の贈与(お年玉・お祝い金・教育資金など)もあり、合計が110万円を超える
- 贈与の事実関係がはっきりしない、または子ども名義の口座を実質的に親が自由に使っている(いわゆる名義預金と判断されるリスク)
⚠️ 贈与契約書を作る、毎年の贈与の記録を残す、子ども名義の口座を親が私的に使わない、といった管理が大切です。具体的な税務の取扱いは、税理士または税務署にご確認ください。
ルール③ 払出し制限
こどもNISAは「子どものお金を、子どものために長く寝かせる」ための制度なので、原則として払出しができません。ただし、次の例外があります。
| 時期・事由 | 払出し | 必要な手続き |
|---|---|---|
| 原則(18歳到達前) | 非課税での払出しは不可 | ― |
| 中学校入学年以降(その年3月31日に12歳の年=おおむね小学6年生の1月以降) | 子ども本人の教育費・生活費なら非課税のまま払出し可 | 金融機関に所定の書類(特定累積投資上場株式等移管等依頼書)を提出 |
| 災害・病気などのやむを得ない事情 | 12歳より前でも払出し可(全額払出し・口座廃止となる) | 所轄税務署長の確認を受けたうえで、金融機関に書面を提出 |
| その年3月31日に18歳である年の1月1日以降 | 払出し制限が解除される | ― |
⚠️ 例外の要件を満たさずに引き出すと、口座を開いたときからの利益すべてに、さかのぼって課税される点に注意してください。売却自体は自由にできますが、売却代金も専用の口座で管理され、自由には引き出せません。
ルール④ 金融機関は変更できない
成人NISAと違い、こどもNISAは金融機関の変更ができません。口座を廃止して他社で開き直すことはできますが、それまでの利益に課税されます。最初の金融機関選びは慎重に行いましょう。
ルール⑤ 18歳到達時の扱い
- その年の1月1日に18歳である年の1月1日:手続きなしで、成人NISAのつみたて投資枠へ自動的に移行します
- 払出し制限の解除(その年3月31日に18歳である年の1月1日)とは時期が異なるため、早生まれの子では両者がずれます
高校3年生の1月が目安ですが、1月3日〜4月1日生まれの子は翌年の1月になります。
旧ジュニアNISAとの違い
子ども向けのNISAは、2016〜2023年に「ジュニアNISA」がありましたが、利用が伸びず終了しました。こどもNISAは、その反省から引き出しの制限や非課税期間の設計が変わっています。
| 項目 | 旧ジュニアNISA(2016〜2023年) | こどもNISA(2027年〜) |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 買えるもの | 上場株式・投資信託など | つみたて向けの投資信託のみ |
| 非課税期間 | 5年(終了後は継続管理勘定へ) | 無期限 |
| 払出し | 2024年以降は年齢を問わず全額払出し可(口座廃止) | 12歳以降は教育費・生活費なら可 |
| 成人後 | 新NISAへ移管不可 | 自動で成人NISAへ |
旧ジュニアNISAの資産を、こどもNISAへ移すことはできません。
どれくらい増える?簡単なシミュレーション
月5万円(年60万円)を10年間積み立てた場合の一例です。年平均3%で運用できたと仮定した、あくまで目安の計算です。
| 項目 | 金額(概算) |
|---|---|
| 積立元本(月5万円×10年) | 600万円 |
| 10年後の評価額(年3%の仮定) | 約699万円 |
| 運用益 | 約99万円 |
| 通常の課税口座なら引かれる税金(20.315%) | 約20万円 |
※実際の運用成績は市場環境で変わり、元本割れの可能性もあります。この計算は将来の成果を保証するものではありません。
運用益にかかる約20万円の税金が非課税になる、というのがこどもNISAの具体的なメリットです。
こどもNISAのメリット
- 世帯の非課税枠が増える:夫婦の成人NISAを使い切りそうな家庭でも、子ども1人につき600万円分の非課税枠を上乗せできます
- 時間を味方にできる:0歳から始めれば、18歳までの最長18年間、複利でコツコツ育てられます
- 成人後もそのまま運用を続けられる:18歳で自動的に成人NISAへ移行し、手続きの手間がありません
- お金の教育につながる:親子で積立の仕組みを学ぶきっかけになります
こどもNISAのデメリット・注意点
- 原則18歳まで自由に使えない:急にお金が必要になっても、払出しには条件と手続きがあります
- 年60万円・投資信託のみ:個別株や、まとまった額のスポット買いはできません
- 金融機関を変更できない:途中で乗り換えにくいので、最初の選択が重要です
- 贈与・名義の管理が必要:贈与税や名義預金の問題を避けるため、記録と管理の手間がかかります
- 元本割れのリスク:投資信託なので、教育費が必要な時期に相場が下がっている可能性もあります
どんな人に向いている?
向いている人
- 10年以上先の教育費(大学進学など)を、時間をかけて準備したい家庭
- 夫婦の成人NISA枠をすでに使い切り、さらに非課税で運用したい家庭
- 祖父母からお祝い金・お年玉などの贈与があり、使い道を決めておきたい家庭
- 月々の少額をコツコツ積み立てるスタイルが合っている人
- 子どもにお金や投資の仕組みを学ばせたい家庭
向いていない人・慎重に考えたい人
- 数年以内に使う予定のお金を置き場にしたい人(相場下落時に使えなくなるリスクがあります)
- まず生活防衛資金・成人側のNISA・iDeCoなどの準備が整っていない家庭(優先順位は親側の家計を固めるのが先です)
- 個別株や優待株で子どもに資産を持たせたい人(こどもNISAでは株式は買えません)
- 贈与や口座管理の手間をかけたくない人
- 元本割れの可能性がどうしても許容できない人
💡 私のブログのテーマである「無理しない優待生活」と同じで、こどもNISAも無理のない金額で、長く続けることが何より大切です。家計に余裕がないのに満額の月5万円を目指す必要はありません。
始め方と口座開設の流れ
- 親権者名義の証券口座を用意する(金融機関によっては、こどもNISAの申込に親権者の口座が必要です)
- 金融機関を選ぶ(金融機関の変更ができないため、取扱ファンド・積立の最低額・ポイント制度などを比較)
- 2026年10月1日以降、口座開設の事前受付に申し込む(実際に口座が開設されるのは、税務署の審査完了後の2027年1月の予定)
- 子ども名義の銀行口座・資金の準備と、贈与の整理をする
- 2027年1月以降、積立設定をスタート
⚠️ 申込から口座開設完了までには税務署の審査などの工程があります。2027年1月からスタートしたい場合は、年内の早めの申込がおすすめです。特典や取扱商品は各社で異なるため、必ず公式の最新情報を確認してください。
まとめ
こどもNISAは、2027年1月から0〜17歳が使える、年60万円・総額600万円の非課税つみたて制度です。払出し制限や贈与の管理といったルールがあるぶん、10年以上先の教育費を、時間を味方にして準備したい家庭にとっては心強い選択肢になります。
一方で、すぐに使うお金の置き場や、個別株・優待株を持たせたい場合には向きません。まずは家計全体と成人側のNISAの状況を整理して、無理のない金額から始めるのがおすすめです。
優待株を含めたポートフォリオ全体の考え方は、株主優待ポートフォリオの組み方もあわせてご覧ください。
公式情報リンク
- 金融庁:令和8(2026)年度税制改正について
- 日本証券業協会:0歳からNISA口座が開設できるようになります!
- 金融庁:NISAに関するよくある質問
- e-Gov法令検索:租税特別措置法(令和9年1月1日施行版)
※本記事の内容は2026年10月時点の公開情報をもとに作成しています。制度の細かい運用・必要書類・受付状況は金融機関ごとに異なり、今後変更される可能性があります。実際にお申込みされる前に、必ず上記の公式サイトおよび利用予定の金融機関で最新情報をご確認ください。贈与税など税務に関する個別のご判断は、税理士・税務署にご相談ください。本記事は投資勧誘を目的としたものではありません。
コメント