※本記事の情報は 2026年9月30日時点 のものです。優待・配当・株価は変動する可能性があるため、最新情報は必ず記事末尾の公式サイトでご確認ください。 ※筆者は伊藤園株(普通株・優先株とも)を保有していません。 本記事は、ニュースを受けて情報を整理する解説記事です。特定銘柄の売買を推奨するものではなく、継続保有・売却の判断は、掲載した情報をもとに読者ご自身でしていただく構成にしています。
🕒 時間がない人向けまとめ
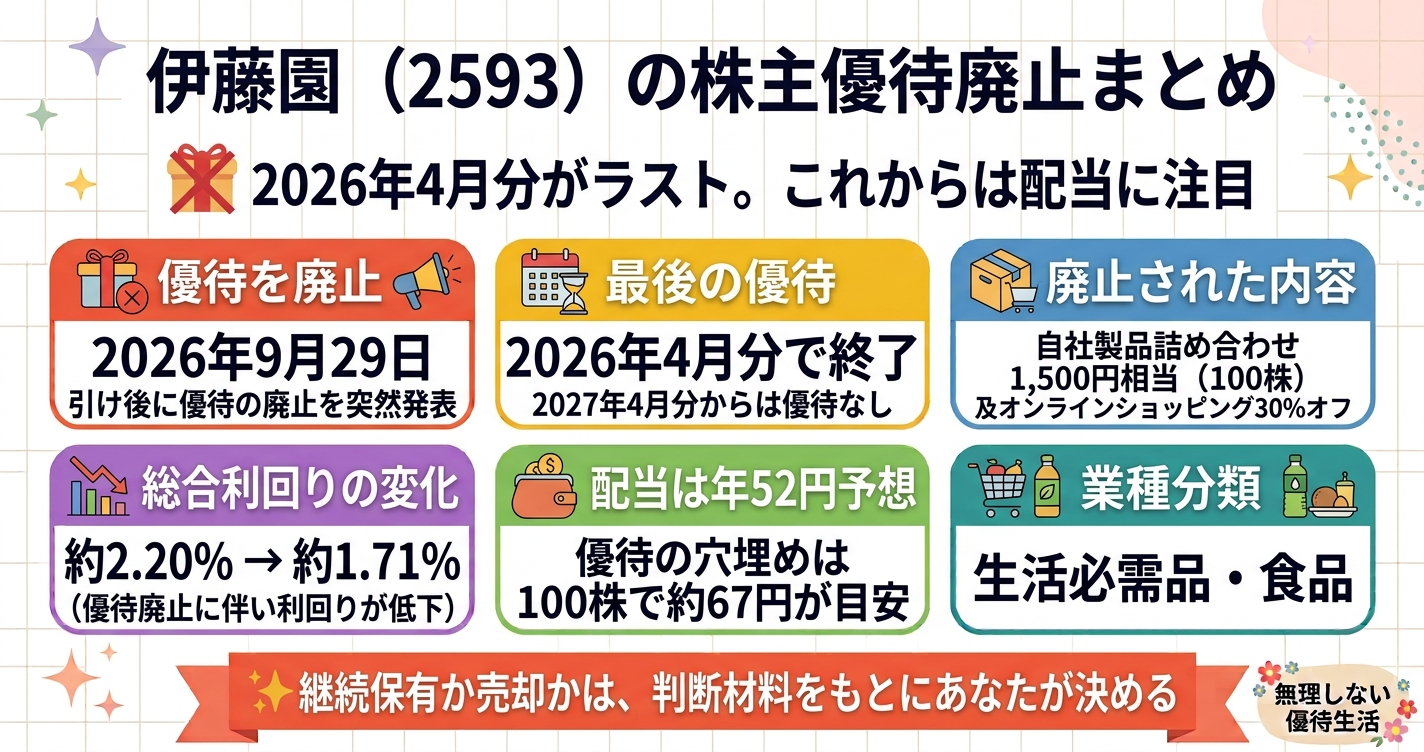
- 伊藤園(証券コード2593)が、2026年9月29日に株主優待制度の廃止を発表
- 最後の優待は2026年4月30日基準日分。すでに配布済みのため、次回(2027年4月)の優待はありません
- 廃止されたのは、100株以上で自社製品詰め合わせ1,500円相当(1,000株以上は3,000円相当)と、自社通販の割引
- 100株保有の優待利回りは約0.49%。これがなくなり、総合利回りは約**2.20%→1.71%**に低下(2026年9月29日終値3,046円で計算)
- 会社は今後、配当など利益還元の充実と企業価値向上に注力する方針。ただし発表時点で増配の発表はなし
- 優待の穴埋めに必要な配当は、100株なら1株あたり約67円(現在の予想52円から約29%増)が目安。配当水準別の利回りも試算
- ポートフォリオ上の業種分類は「生活必需品・食品」(業種別のポートフォリオの組み方はこちら)
- 継続保有か売却かは、今後の配当次第で見え方が変わるため、判断材料を整理しました(結論は読者の皆さまにお任せします)
何が発表されたのか
伊藤園は2026年9月29日の取引終了後、株主優待制度を廃止すると発表しました。廃止の理由として、株主への公平な利益還元のあり方を検討した結果、今後は配当などによる還元の充実と中長期的な企業価値向上に経営資源を集中するのが適切と判断した、と説明しています。
ポイントは廃止のタイミングです。2026年4月30日を基準日とする優待の贈呈をもって終了とされており、これはすでに実施済みの分です。
企業が優待を廃止する際は「○年○月権利分を最後に廃止」として、発表後にもう一回だけ優待が出るケースも多くあります。今回の伊藤園は発表の時点でその「最後の一回」がすでに終わっていたため、実質的に発表と同時に優待がなくなる形になりました。
廃止される優待の内容
毎年4月末が基準日で、100株(1単元)以上の株主が対象でした。
| 保有株数 | 自社製品詰め合わせ | 自社通販割引 |
|---|---|---|
| 100株以上 | 1,500円相当 | 30%割引 |
| 1,000株以上 | 3,000円相当 | 50%割引 |
「お〜いお茶」など伊藤園らしい商品が届く、食品系の定番優待として人気がありました。
優待廃止で利回りはどう変わる?
2026年9月29日終値(3,046円)で、100株保有の場合の目安です。
| 項目 | 廃止前 | 廃止後 |
|---|---|---|
| 投資金額 | 304,600円 | 304,600円 |
| 配当金(2027年4月期予想:年52円) | 5,200円(約1.71%) | 5,200円(約1.71%) |
| 優待(1,500円相当) | 1,500円(約0.49%) | なし |
| 合計(総合利回り) | 6,700円(約2.20%) | 5,200円(約1.71%) |
総合利回りに占める優待の割合はおよそ2割強。利回りとしては極端に大きな優待ではありませんでしたが、「毎年届く楽しみ」を含めた価値は、数字以上に大きかったという人も多いはずです。
💡 優待利回り・配当利回りの計算式
- 配当利回り(%) = 1株あたり年間配当金 ÷ 購入時の株価 × 100
- 優待利回り(%) = 1年間でもらえる優待の金額 ÷ 投資金額 × 100
※通販割引は金額換算が難しいため計算に含めていません。株価は日々変動するため、実際に検討される際は最新の株価で計算し直してください。
優先株(第1種優先株式・25935)への影響
伊藤園には、議決権がない代わりに普通株の1.25倍の配当を受け取れる優先株式(25935)があり、普通株と同じ優待がもらえたことから、株価の安さも相まって人気でした。「普通株と優先株で優待2個取り」を狙っていた人も多い銘柄です。
今回の発表資料では優先株の優待への言及は確認できませんでしたが、優待は普通株と同じ扱いだったため、優先株の優待も実質的に同様に終了すると考えるのが自然でしょう(※最終的な扱いは必ず公式の開示資料で確認してください)。
優先株は、優待がなくなっても配当面の魅力は残ります。会社が公表している優先株の配当予想は年66円で、普通株の配当に連動する仕組みです。
- 優先配当額は、普通株の配当額の125%(小数第1位切り上げ、下限15円)
- 普通株が無配でも、優先株には1株15円の優先配当が支払われる
- 優先配当が支払えない場合、不足額は累積される
ただし、これまでは「優待+高めの配当」で評価されていた面があるため、優待廃止による株価の見直しが入る可能性には注意が必要です。(優先株は夜間取引の対象外のため、発表直後の値動きは翌営業日以降の市場で確認する必要がありました。)
配当・業績の状況
| 項目 | 内容 |
|---|---|
| 2026年4月期 年間配当(普通株) | 48円 |
| 2027年4月期 年間配当予想(普通株) | 52円(中間26円+期末26円)=4円の増配予想 |
| 2027年4月期 優先株の配当予想 | 66円(中間33円+期末33円) |
| 2026年4月期 配当性向 | 約178.6% |
| 2027年4月期 業績予想 | 売上高5,000億円(前期比0.4%増)、営業利益200億円(同7.8%減)、純利益114.3億円(同229.7%増) |
注目したいポイント
- 2027年4月期の増配(48円→52円)は優待廃止の発表前からすでに予想に織り込まれていたものです。「優待廃止に伴う増配」ではない点に注意してください。
- 会社は「配当による還元の充実」を掲げていますが、現時点で追加の増配発表はありません。
- 2026年4月期の配当性向は178.6%と高い水準でした。純利益が前期に大きく落ち込んだ影響とみられ、2027年4月期は純利益の大幅回復を予想しています。一方で営業利益は減益予想のため、今後の配当がどう推移するかは決算ごとに確認していきたいところです。
※配当は業績によって変動・減配される可能性があります。最新の配当予想は必ず公式IR資料でご確認ください。
配当への還元強化で、利回りはどう変わる?
会社は優待廃止の理由として配当などによる還元の充実を挙げていますが、具体的な増配の発表は現時点ではありません。そこで、「もし配当が増えたら利回りはどうなるか」を試算しました。あくまで仮定に基づく計算であり、将来の配当を予想するものではありません。
① 優待の穴埋めに必要な配当はいくら?
優待を1株あたりの金額に直すと、保有株数によって意味合いが大きく変わります。
| 保有株数 | 優待の価値 | 1株あたりに換算 | 穴埋めに必要な配当(現予想52円+α) | 必要な増配率 |
|---|---|---|---|---|
| 100株 | 1,500円相当 | 15円 | 約67円 | 約29% |
| 1,000株 | 3,000円相当 | 3円 | 約55円 | 約6% |
100株の場合、廃止前の総合利回り(約2.20%)と同じ水準に戻すには、配当を現在の予想より約3割増やす必要があります。一方、1,000株では優待の比重が小さかったため、比較的小さな増配で穴埋めできる計算です。
② 配当水準別の利回り試算(100株・株価3,046円)
| 1株あたり年間配当 | 年間配当金(100株) | 配当利回り | 現予想(52円)からの増配率 | 配当性向の概算 |
|---|---|---|---|---|
| 52円(現予想) | 5,200円 | 約1.71% | ― | 約59% |
| 60円 | 6,000円 | 約1.97% | 約15% | 約68% |
| 67円 | 6,700円 | 約2.20% | 約29% | 約76% |
| 70円 | 7,000円 | 約2.30% | 約35% | 約79% |
| 80円 | 8,000円 | 約2.63% | 約54% | 約90% |
| 100円 | 10,000円 | 約3.28% | 約92% | 約113% |
※配当性向の概算は、2027年4月期の純利益予想が前期比+229.7%であることから、2026年4月期の1株利益(26.87円)を約3.3倍した約89円を今期の1株利益と仮置きして計算した筆者の概算です。優先株の配当や株式数の変動などは考慮していないため、目安程度にご覧ください。
③ 増配余地を見るときのポイント
- 業績面:2027年4月期は純利益が大きく回復する予想ですが、営業利益は前期比7.8%減の予想です。純利益の回復には前期の落ち込みの反動も含まれているとみられます。
- 配当性向:2026年4月期は約178.6%と高い水準でした。今期は概算で約6割ですが、増配を重ねるほど性向は上がっていきます。
- これまでの傾向:優先株の配当は、近年、小刻みに増える傾向にあります(2027年4月期は年66円予想)。
- 優先株:優先配当は普通株の125%で連動するため、普通株が増配すれば優先株の配当も1.25倍の幅で増えます。
💡 株価が下がれば、同じ配当でも利回りは上がります。たとえば52円の配当は、株価3,046円なら約1.71%ですが、株価が2,900円なら約1.79%です。「配当利回りが上がった」のが、増配によるものか株価下落によるものかは分けて見る必要があります。
ポートフォリオ上の位置づけ(業種分類)
※業種分類の考え方は株主優待ポートフォリオの組み方|業種別の特徴とおすすめの配分バランスを解説の6分類に準拠しています。
伊藤園は、優待株ポートフォリオでは「生活必需品・食品」に分類していました。自社製品の詰め合わせという、日常で使い切りやすい優待だったためです。
| 項目 | 内容 |
|---|---|
| 業種分類 | 生活必需品・食品 |
| 優待の性格 | 自社製品タイプ(廃止) |
| 今後の位置づけ | 優待株ではなく、配当重視銘柄として再評価が必要 |
優待を目的に組み入れていた場合、「生活必需品・食品」枠の一角が、優待株としては抜けることになります。今回の件は、特定の銘柄・業種に頼りすぎるリスクを改めて思い出させてくれる出来事でもあります。
💡 優待は会社の都合でいつでも変更・廃止され得るものです。優待の価値だけに頼らず、業種を分散しておくことが、優待改悪・廃止ショックへの備えになります。詳しくは上記のポートフォリオ記事もあわせてご確認ください。
発表直後の株価反応
ザイ・オンラインによると、発表を受けたSBI証券の夜間取引(PTS)では、終値3,046円に対して一時2,960円(−2.82%)まで下げました。ただし夜間取引の値動きは限定的な参考情報であり、通常取引での反応は別です。
継続保有・売却を考えるための材料(判断は読者の皆さまへ)
ここでは、優待廃止を受けて「継続保有」「売却」のどちらを選ぶ場合にも関わる材料を、優劣をつけずに整理します。どちらが正解かは、保有目的・保有期間・取得価格・口座の種類・投資方針によって変わります。筆者は保有していないため、実体験に基づく評価ではなく、公開情報をもとにした整理である点をご了承ください。
| 観点 | 継続保有を考える場合の材料 | 売却を考える場合の材料 |
|---|---|---|
| 配当 | 会社が配当での還元充実を掲げている。2027年4月期は52円と4円の増配予想 | 具体的な増配は未発表。優待分の穴埋めには、100株で約29%の増配が必要 |
| 保有理由 | 配当や事業(飲料大手・ブランド力)を評価しているなら、優待廃止で前提は大きく変わらない | 優待が主な保有理由だった場合、その理由が消えた |
| 株価 | 株価が下がれば、同じ配当でも利回りは上がる | 優待廃止後に株価がどう見直されるかは不透明 |
| 業績・財務 | 2027年4月期は純利益の大幅回復予想 | 営業利益は減益予想で、2026年4月期の配当性向は高水準 |
| 税金・口座 | 売却しなければ、売却益への課税は発生しない | 含み損がある場合、損益通算できることがある(税制は最新の公式情報で要確認) |
| 優先株 | 配当は普通株の1.25倍で、増配分も連動する | 優待込みで評価されていた分の見直しが入る可能性がある |
判断の前にチェックしたい5つのこと
- 自分はなぜ保有していたか(優待・配当・事業のどれが主な理由か)
- 取得単価ベースの配当利回り(取得単価が低い長期保有なら実質利回りは高く、高値で買っていれば低くなります)
- 廃止前の総合利回り(約2.20%)と同等を求めるなら、配当がいくら必要か(前掲の試算表を参照)
- 同じ食品・飲料セクターの他銘柄と比べてどうか
- ポートフォリオ全体での食品・生活必需品の比率
※以上はあくまで判断材料の整理です。売買の最終判断は、ご自身の責任でお願いします。
今回の件から学べること
- 優待廃止は、発表と同時に最終回が終わっているケースもある(今回のように「泣きの一回」がない場合がある)
- 優待利回りの低い銘柄でも、廃止されれば総合利回りは下がる(今回は約2.20%→約1.71%)
- 優待に頼らない配当・事業面の魅力も確認したうえで保有する
- 優待銘柄は特定業種に偏らせず分散しておく
「無理しない優待生活」では、優待は“おまけ”として楽しみ、無理のない範囲で長く続けることを大切にしています。今回の伊藤園の件は、その考え方を見直すきっかけになりました。
今後の注意点
- 優待廃止後は、株主還元は配当が中心になります
- 配当は業績によって変動・減配される可能性があります
- 優先株の優待の最終的な扱いは、公式の開示資料で確認してください
- 権利付最終日までに購入が必要(基準日の2営業日前)
- 今後の配当方針や増配の有無は、決算発表などで随時確認してください
※株主優待の取得には証券口座の開設が必要です。まだ口座をお持ちでない方は、まず証券口座を用意するところから始めてみてください。
まとめ
伊藤園の株主優待廃止は、2026年4月権利分がすでに最後だったため、次回以降の優待は出ないという、優待株投資家にとって厳しい内容でした。優待利回り自体は0.49%と大きくはなかったものの、食品系の定番として愛されていた銘柄だけに、影響は小さくありません。
今後は配当重視の銘柄として、決算ごとの配当方針を見ながら評価していくことになります。優待の穴埋めには、100株の場合で配当の約3割増が目安になりますが、継続保有か売却かは保有目的や取得価格によって答えが変わります。本記事の試算や判断材料を参考に、ご自身の投資方針に照らして判断してください。優待改悪・廃止は今後も起こり得るからこそ、業種分散と「優待はおまけ」というスタンスを大切にしたいところです。
ポートフォリオ全体の業種バランスを考える際は、株主優待ポートフォリオの組み方もあわせてご覧ください。
公式情報リンク
※本記事の内容は2026年9月時点の公開情報(報道・公式IR)をもとに作成しています。制度・配当・株価は変動する可能性があるため、実際に株式を売買される前に必ず公式サイトで最新情報をご確認ください。本記事は投資勧誘を目的としたものではありません。
コメント