※本記事の情報は 2026年9月時点 のものです。株価・配当予想は変動するため、最新情報は必ず記事末尾の公式サイトでご確認ください。 ※本記事は株主優待のない銘柄を、配当重視の視点でご紹介するものです。優待株の記事とは異なる位置づけとしてお読みください。 ※野村不動産ホールディングスは2025年4月1日付で普通株式を1株→5株に分割しています。本記事の配当金額は分割後の株数ベースで統一して記載しています。
🕒 時間がない人向けまとめ
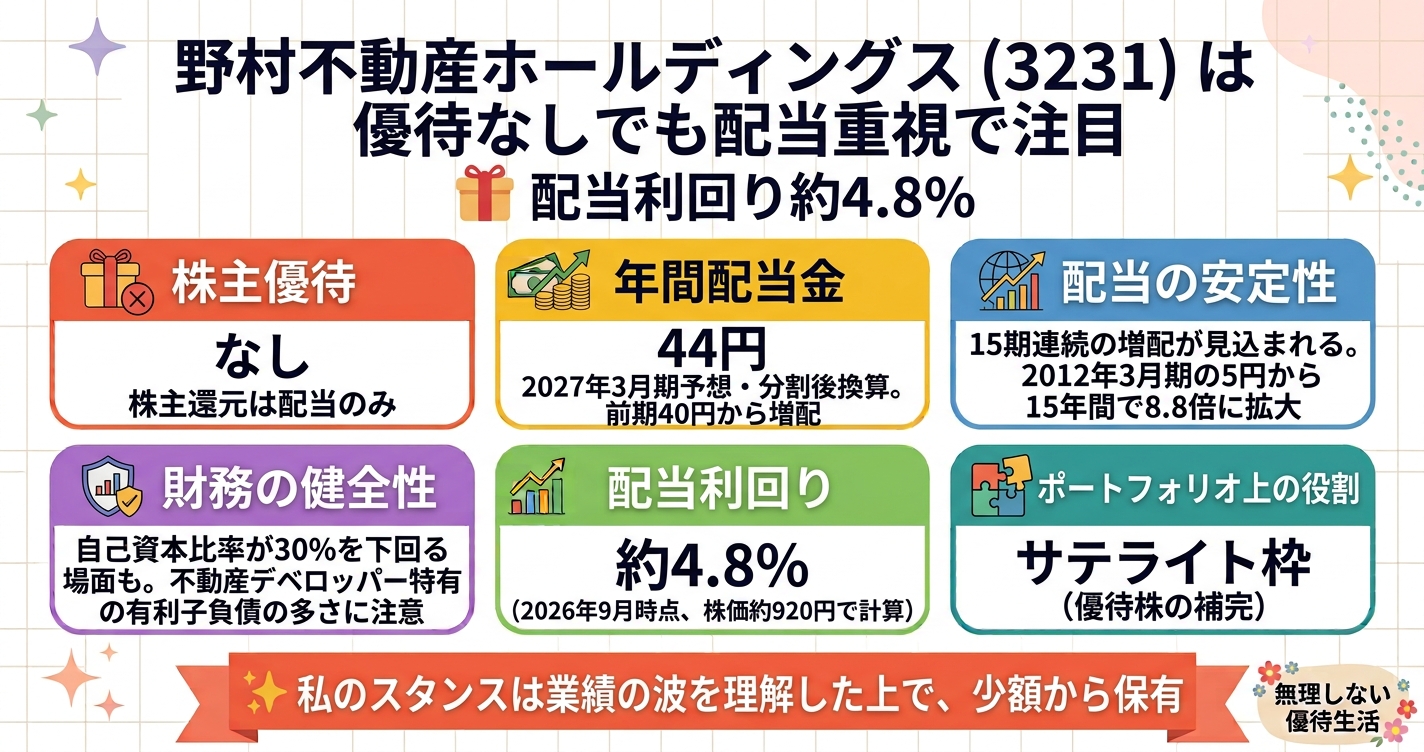
- 野村不動産ホールディングス(証券コード3231)に株主優待はありませんが、配当利回りは約4.8%(2026年9月時点の株価約920円で計算)
- 2027年3月期の年間配当予想は分割後換算で44円(前期40円から増配)。15期連続の増配が見込まれており、2012年3月期の5円から15年間で8.8倍に拡大
- 無理しない優待生活のポートフォリオでは、優待株の「サテライト枠」として位置づけ
- 直近の第1四半期決算は住宅・都市開発セグメントの落ち込みで大幅減収減益となったが、通期の会社予想は据え置き
- 自己資本比率は30%を下回る場面も見られ、不動産デベロッパー特有の有利子負債の多さには注意が必要
- 私のスタンスは高い配当利回りに惹かれつつも、不動産デベロッパー特有の業績の波を理解した上で少額から保有する
野村不動産ホールディングスはどんな銘柄か
野村不動産ホールディングスは、東京に本社を置く総合不動産デベロッパーです。1957年に野村證券から分離・独立した野村不動産を中核とし、2006年に持株会社体制へ移行しました。売上高規模では三井不動産・三菱地所・東急不動産・住友不動産に次ぐ業界5位に位置づけられ、高級分譲マンション「PROUD(プラウド)」ブランドで広く知られています。
事業は住宅・都市開発・海外・資産運用・仲介CRE・運営管理の6セグメントで構成されており、マンション分譲を中心としつつ、オフィスビルや商業施設の開発・運営、資産運用(不動産投資顧問業)、海外での住宅分譲事業などにも展開しています。
株主優待は実施していませんが、公式サイトでも「今後の実施につきましては、株主還元方針や株主様からのご要望を考慮して決定してまいります」と明記しており、優待がない分、株主還元は配当と自社株買いに一本化されている銘柄です。2025年4月に策定した長期経営方針では、総還元性向40〜50%、DOE(株主資本配当率)4%を満たす水準を配当の下限とする財務指針を打ち出しています。
なぜ優待株ポートフォリオにあえて組み込むのか
株主優待ポートフォリオの組み方|業種別の特徴とおすすめの配分バランスを解説でも触れている通り、優待株は業種偏りによる改悪リスクがあります。野村不動産ホールディングスのような配当重視銘柄は、優待の楽しさこそありませんが、以下のような役割で優待株ポートフォリオのサテライト枠として組み込む考え方ができます。
| 項目 | 内容 |
|---|---|
| ポートフォリオ上の役割 | サテライト枠(優待株の補完) |
| 目安の比率 | 資産全体の1〜2割程度まで |
| 選定理由 | 2012年3月期以降15期連続増配という実績、総還元性向40〜50%・DOE4%下限という明確な財務指針、プラウドブランドによる高いブランド力 |
| 優待株との違い | 「使い切る楽しさ」より「総合利回りの底上げ」が目的 |
💡 優待株だけに偏らず、配当重視銘柄を少量組み込むことで、優待改悪や制度廃止が起きた場合でも株主還元全体への影響を和らげる効果が期待できます。不動産セクターは金利動向に敏感に反応する傾向があり、小売・外食など優待株が集中しやすい業種とは異なる値動きの特徴を持つ点も分散の観点で参考になります。
配当金・配当利回りをチェック
配当金の状況
野村不動産ホールディングスは、総還元性向40〜50%、DOE4%を下限とする財務指針のもとで配当を決定しています。2027年3月期は、分割後換算で年間44円(第2四半期末22.0円・期末22.0円)の配当を予定しています。
過去の配当実績・予想(2025年4月の1株→5株の株式分割を考慮した調整後の金額)は以下の通りです。
| 決算期 | 1株あたり年間配当金(調整後) | 前年比 |
|---|---|---|
| 2012年3月期 | 5円 | ― |
| 2025年3月期 | 34円 | 増配 |
| 2026年3月期 | 40円 | 増配 |
| 2027年3月期(予想) | 44円 | 増配 |
2012年3月期の5円から2027年3月期予想の44円まで、15年間で年間配当額は約8.8倍に拡大しており、この間一度も減配していない「15期連続増配」の実績があります。配当性向も2022年3月期の31.7%から2026年3月期の41.4%へと緩やかに切り上がっており、業績成長にあわせて株主還元を積み増してきた経緯がうかがえます。
配当利回り(100株保有の場合の目安)
株価は日々変動するため、あくまで2026年9月時点の株価(約920円)で計算した目安です。実際に購入される際は、証券会社アプリ等で最新の株価に置き換えて計算してください。
| 項目 | 金額 | 利回り |
|---|---|---|
| 配当金(年間) | 4,400円 | 約4.8% |
💡 配当利回りの計算式 配当利回り(%) = 1株あたり年間配当金 ÷ 購入時の株価 × 100
※配当は業績によって変動・減配される可能性があります。最新の配当予想は必ず公式IR資料でご確認ください。
配当の安定性・継続性を判断する材料
野村不動産ホールディングスの配当が「持続可能かどうか」を見るうえで、個人的にチェックしているポイントを挙げます。
- 配当性向:2026年3月期実績で41.4%。総還元性向40〜50%という会社方針のレンジに収まる水準
- 連続増配・非減配の実績:2012年3月期以降、2027年3月期予想まで15期連続の増配が見込まれる
- DOE(株主資本配当率):4%を下限とする財務指針があり、業績の一時的な落ち込みがあっても配当を急激に減らしにくい設計になっている
- 業績見通し:2027年3月期第1四半期は住宅・都市開発セグメントの落ち込みにより、売上高13.7%減・営業利益30.6%減・純利益36.5%減と大幅な減収減益でスタート。ただし通期の会社予想(純利益860億円)は据え置かれている
不動産デベロッパーは大型物件の引き渡し時期によって四半期ごとの業績が大きく振れやすい業種です。第1四半期の減益だけで悲観的になるのではなく、通期予想の据え置きが維持されるかどうかを継続的にウォッチする視点が重要です。
⚠️ 配当利回りが高いというだけで飛びつくと、実は業績悪化により株価が下落した結果として利回りが高く見えている「罠銘柄」の可能性もあります。配当の中身(性向・継続性)をあわせて確認しましょう。
貸借対照表から見る財務の健全性
配当は利益から出されるものですが、それを長期的に支えられるかは貸借対照表(財務基盤)の健全性にもかかっています。ここでは2027年3月期第1四半期時点の状況をもとに、購入前にチェックしておきたいポイントをまとめます。
| 項目 | 数値 | 見方の目安 |
|---|---|---|
| 自己資本比率 | 30%を下回る場面も(直近12四半期) | 不動産デベロッパーとしては珍しくないが、安定性には注意が必要な水準 |
| 総資産 | 2兆8,369億円(前期末比0.9%増) | 緩やかな増加基調 |
| コマーシャル・ペーパー | 1,480億円(前期末比94.7%増) | 短期の資金調達が大きく増加 |
| 短期借入金 | 1,751億円(前期末比22.8%増) | 同上、有利子負債への依存度が高まっている局面 |
| ROE(会社予想) | 10.70% | 一般的に望ましいとされる8〜10%を上回る水準 |
- 自己資本比率:一般的に40%以上あれば財務的に安定していると見られることが多いですが、不動産業は在庫となる開発用地・物件を多く抱えるビジネスモデル上、構造的に自己資本比率が低めになりやすい業種です。それでも直近で30%を下回る場面が増えている点は、財務の安定性という観点でやや注意が必要です
- 有利子負債の水準:コマーシャル・ペーパーや短期借入金が大きく増加しており、大型プロジェクトへの投資資金を短期調達で賄っている可能性があります。金利上昇局面では調達コストの増加要因になる点は意識しておきたいところです
- PBR・株式益回り:PBR(実績)0.98倍、株式益回り(予想)10.90%となっており、株価指標の面では割高感は大きくない水準です
💡 貸借対照表は野村不動産ホールディングスの公式IRサイトで公表されている決算短信・有価証券報告書から確認できます。本記事の数値は2026年9月時点のものなので、購入前には必ず最新の決算資料でご確認ください。
⚠️ 財務指標はあくまで参考情報であり、これだけで投資の安全性を保証するものではありません。不動産市況や金利動向、大型プロジェクトの進捗などとあわせて総合的に判断してください。
NISA・長期保有の視点
野村不動産ホールディングスをNISA口座で長期保有する場合の考え方を簡単にまとめます。
- 成長投資枠の対象銘柄です(つみたて投資枠の対象ではありません)
- 配当金には本来約20%の税金がかかりますが、NISA口座内であれば非課税で受け取れます
- DOE4%を下限とする財務指針が維持される限り、業績の波があっても配当の急激な減少は起きにくい設計です。一方で不動産セクターは金利上昇局面で株価が下落しやすい傾向がある点は、長期保有を考えるうえで意識しておきたいポイントです
※NISA制度の詳細・非課税枠の上限等は必ず最新の公式情報をご確認ください。
我が家の保有スタンス
2026年に購入したばかりで、まだ100株しか保有していません。
しかし、分割により1単元あたりが安くなったので、ポートフォリオ的にはもう少し買いまししたいと思っています。
上記にも記載の通り、増配傾向のためポートフォリオの3%~5%くらいは保有しておきたいなと考えています。私の買い増しはこれから少しずつ実施していく予定です。
この銘柄に投資する際の注意点
- 株主優待は実施していません。株主還元は配当と自社株買いです
- 配当は業績によって減配・無配になる可能性があります。DOE4%下限という方針もあくまで会社の目標であり、確約されたものではありません
- 権利付最終日までに購入が必要(基準日の2営業日前、権利確定日は3月末・9月末の年2回)
- NISA口座でも配当は非課税で受け取れますが、制度の詳細は都度ご確認ください
- 不動産デベロッパーは金利動向・マンション市況・建築コストの高騰など、他業種にはない特有の変動要因を抱えている点は留意が必要です
- 2025年4月に1株→5株の株式分割を実施しているため、株価・配当金を過去の情報と比較する際は分割の影響に注意してください
※本記事は特定の銘柄の購入を推奨するものではありません。投資判断はご自身の責任で行ってください。
まとめ
野村不動産ホールディングスは株主優待こそありませんが、2012年3月期以降15期連続増配という実績を持つ、不動産セクターを代表する配当成長株です。総還元性向40〜50%・DOE4%下限という明確な財務指針があり、配当利回りも約4.8%と魅力的な水準にあります。一方で不動産デベロッパー特有の自己資本比率の低さや業績の振れ幅の大きさは、他の内需系配当株とは異なるリスクとして意識しておきたいところです。
優待株ポートフォリオ全体の考え方については、株主優待ポートフォリオの組み方もあわせてご覧ください。
公式情報リンク
※本記事の内容は2026年9月時点の公式情報をもとに作成しています。株価・配当予想は変動する可能性があるため、実際に株式を購入される前に必ず上記の公式サイトで最新情報をご確認ください。本記事は投資勧誘を目的としたものではありません。
コメント