※本記事の情報は 2026年10月時点 のものです。株価・配当予想は変動するため、最新情報は必ず記事末尾の公式サイトでご確認ください。 ※本記事は株主優待のない銘柄を、配当重視の視点でご紹介するものです。優待株の記事とは異なる位置づけとしてお読みください。 ※2026年10月3日更新:株価・利回りを最新の値に更新し、2026年12月期の中間決算(中間配当の確定)、2026年6月末時点の貸借対照表、次の権利日を追記しました。
🕒 時間がない人向けまとめ
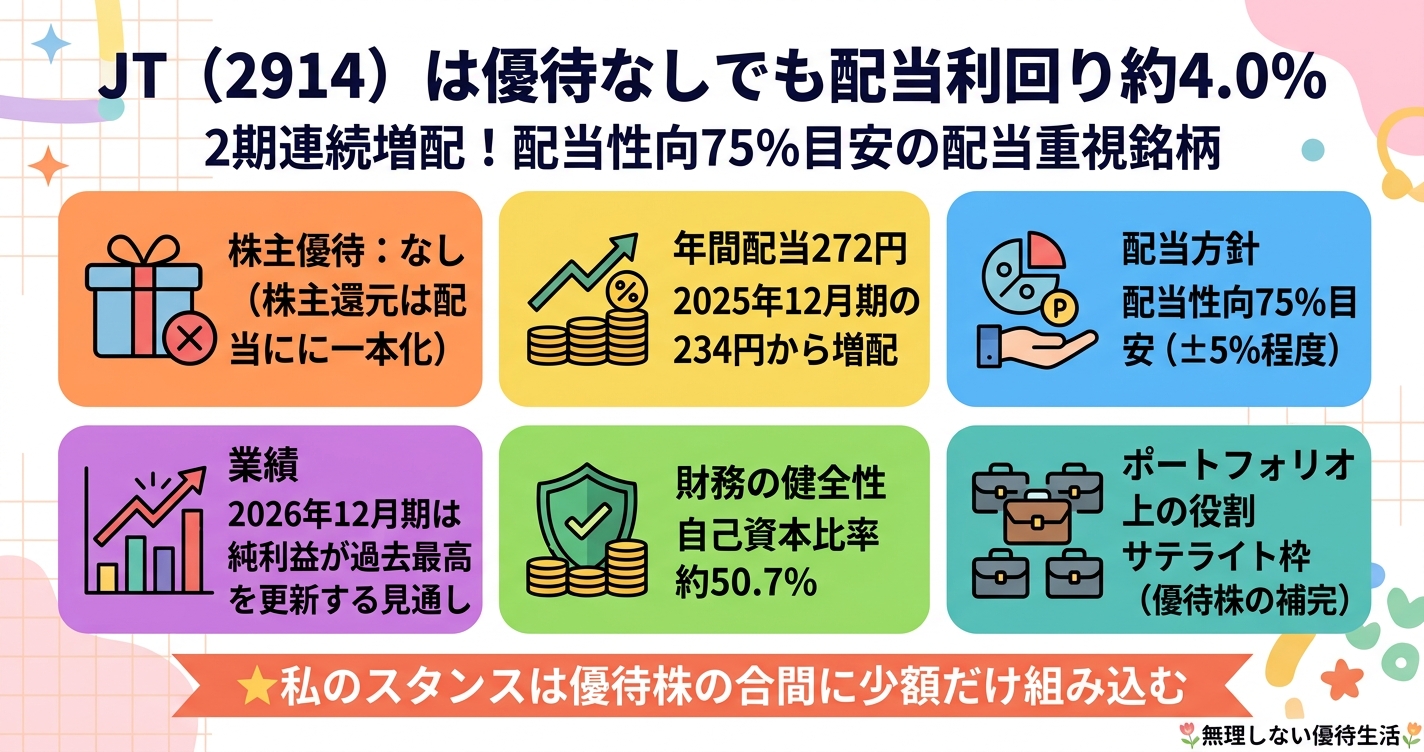
- JT(証券コード2914)に株主優待はありませんが、配当利回りは約4.0%(2026年10月2日時点の株価約6,830円で計算)
- 2026年12月期の年間配当予想は272円で、2期連続の増配(2025年12月期234円→2026年12月期272円)。中間配当の136円はすでに確定
- 無理しない優待生活のポートフォリオでは、優待株の「サテライト枠」として位置づけ
- 海外でのたばこ値上げが浸透し、2026年7月に業績予想と配当予想を上方修正。純利益は過去最高を更新する見通し
- 2026年6月末時点の自己資本比率は約50.7%、前期末の48.5%から改善しており、財務基盤は健全な水準
- 私のスタンスは優待株の合間に、配当の下支え役として少額だけ組み込む
JTはどんな銘柄か
JT(日本たばこ産業)は、東京・虎ノ門に本社を置く、世界3位規模のたばこ会社です。国内ではたばこの製造・販売をほぼ独占的に担う一方、JT International(JTI)を通じて海外たばこ事業を積極的に拡大してきました。売上の9割超をたばこ事業が占め、残りはテーブルマークなどの加工食品事業です。なお、長年展開していた医薬品事業は2025年に塩野義製薬へ譲渡しており、現在はたばこ・食品の2本柱に整理されています。
株主優待は実施していませんが、JTは株主還元について「配当性向75%を目安(±5%程度の範囲内で判断)」という方針を掲げており、優待がない分、株主還元は配当に一本化されている銘柄です。
高配当・増配株として個人投資家からの注目度は高く、2025年12月期・2026年12月期と2期連続で増配を発表しており、株価も約5年で3倍を超える大きな上昇となっています。2026年7月の中間決算の発表後には、上場来高値を更新しました。
なぜ優待株ポートフォリオにあえて組み込むのか
株主優待ポートフォリオの組み方|業種別の特徴とおすすめの配分バランスを解説でも触れている通り、優待株は業種偏りによる改悪リスクがあります。JTのような配当重視銘柄は、優待の楽しさこそありませんが、以下のような役割で優待株ポートフォリオのサテライト枠として組み込む考え方ができます。
| 項目 | 内容 |
|---|---|
| ポートフォリオ上の役割 | サテライト枠(優待株の補完) |
| 目安の比率 | 資産全体の1〜2割程度まで |
| 選定理由 | 配当性向75%目安という明確な株主還元方針、2期連続増配の実績、たばこ事業の安定したキャッシュ創出力 |
| 優待株との違い | 「使い切る楽しさ」より「総合利回りの底上げ」が目的 |
💡 優待株だけに偏らず、配当重視銘柄を少量組み込むことで、優待改悪や制度廃止が起きた場合でも株主還元全体への影響を和らげる効果が期待できます。
配当金・配当利回りをチェック
配当金の状況
JTは「配当性向75%を目安(±5%程度の範囲内で判断)」という株主還元方針を掲げています。2026年12月期は、年間272円の配当を予定しています(2月時点の予想242円から、業績の上方修正を受けて7月に30円増額されました)。中間配当の136円はすでに確定していて、期末配当も136円の予想です。
過去5年間の配当実績・予想は以下の通りです。
| 決算期 | 1株あたり年間配当金 | 前年比 |
|---|---|---|
| 2022年12月期 | 188円 | 増配 |
| 2023年12月期 | 194円 | 増配 |
| 2024年12月期 | 194円 | 据え置き |
| 2025年12月期 | 234円 | 増配 |
| 2026年12月期(予想) | 272円 | 増配 |
2024年12月期は据え置きだったものの、2025年12月期・2026年12月期と2期連続で増配となっており、直近では増配のペースがむしろ加速している状況です。海外でのたばこ値上げが浸透し、2026年12月期の連結純利益は過去最高を更新する見通しであることが、今回の上方修正・増配の背景にあります。
配当利回り(100株保有の場合の目安)
株価は日々変動するため、あくまで2026年10月2日時点の株価(約6,830円)で計算した目安です。実際に購入される際は、証券会社アプリ等で最新の株価に置き換えて計算してください。
| 項目 | 金額 | 利回り |
|---|---|---|
| 配当金(年間) | 27,200円 | 約4.0% |
💡 配当利回りの計算式 配当利回り(%) = 1株あたり年間配当金 ÷ 購入時の株価 × 100
次の権利付最終日は、期末配当の2026年12月28日(月)です。JTは年2回(6月末・12月末)の配当です。
※配当は業績によって変動・減配される可能性があります。最新の配当予想は必ず公式IR資料でご確認ください。
配当の安定性・継続性を判断する材料
JTの配当が「持続可能かどうか」を見るうえで、個人的にチェックしているポイントを挙げます。
- 配当性向:2026年12月期予想で75.2%(会社方針の「75%を目安」とほぼ一致する水準)
- 連続増配・非減配の実績:2025年12月期・2026年12月期と2期連続で増配。2024年12月期は据え置きだったが、減配はしていない
- フリーキャッシュフローの状況:たばこ事業は設備投資負担が比較的軽く、安定したキャッシュ創出力が配当の原資を支えている
- 業績見通し:2026年12月期は売上収益12%増・純利益26%増を見込み、2026年12月期の中間(1〜6月)は、売上収益が前年同期比17.7%増、親会社の所有者に帰属する中間利益が同35.0%増と好調だった
配当性向は75%目安という方針自体が比較的高水準であるため、「増配余地は無限にあるわけではなく、あくまで利益成長に連動する」という点は意識しておきたいところです。
また、株価は約5年で3倍を超えており、予想PERは約18.8倍、PBRは約2.8倍と、以前の「割安な高配当株」の評価では見られない水準です。これから購入する場合は、過去の上昇率ではなく、現在の株価から得られる配当と、今後の利益の成長を比べて判断することになります。
⚠️ 配当利回りが高いというだけで飛びつくと、実は業績悪化により株価が下落した結果として利回りが高く見えている「罠銘柄」の可能性もあります。配当の中身(性向・継続性)をあわせて確認しましょう。JTの場合は株価上昇と増配が同時に進んでいる点で、この罠には当てはまりにくいと考えられます。
貸借対照表から見る財務の健全性
配当は利益から出されるものですが、それを長期的に支えられるかは貸借対照表(財務基盤)の健全性にもかかっています。ここでは2026年6月末時点(中間決算)の貸借対照表をもとに、購入前にチェックしておきたいポイントをまとめます。
| 項目 | 数値 | 見方の目安 |
|---|---|---|
| 自己資本比率(親会社所有者帰属持分比率) | 約50.7% | 前期末の48.5%から+2.2pt改善しており、同業内でも十分な水準 |
| 資本合計 | 4兆4,230億円 | 前期末比3,077億円増加。利益の積み上げと為替換算差額の増加が主な要因 |
| 現金及び現金同等物 | 8,279億円 | 前期末比32億円の減少にとどまり、ほぼ横ばい |
| 有利子負債(2025年12月末時点) | 1兆6,787億円 | 前年比481億円減少と、削減が進んでいる(2026年6月末の数値は決算短信でご確認ください) |
- 自己資本比率:一般的に40%以上あれば財務的に安定していると見られることが多く、JTの約50.7%はこの水準を上回っています
- 有利子負債の水準:金額としては大きいものの、2025年12月末時点で前年比で減少しており、悪化しているわけではありません
- 手元流動性:2025年12月末時点では、現金・預金に加えた手元流動性は1兆円超と厚みがあり、急な業績悪化時にも配当を維持しやすい体力があります
- ROE(自己資本利益率):2025年12月期は約13.0%で、一般的に望ましいとされる8〜10%を上回る水準でした
なお、カナダ子会社が抱えていた喫煙関連訴訟については2025年3月に包括的な和解が成立しており、配当性向の算定にあたってはこの和解に伴う一時的な影響を調整したうえで公表されています。過去には和解金の一括計上により連結ベースの配当性向が192.2%まで跳ね上がった期もあるため、実績の配当性向を見る際は「一時要因を含むか除くか」に注意が必要です。
💡 貸借対照表はJTの公式IRサイトで公表されている決算短信・有価証券報告書から確認できます。本記事の数値は2026年6月末時点(一部は2025年12月末時点)のものなので、購入前には必ず最新の決算資料でご確認ください。
⚠️ 財務指標はあくまで参考情報であり、これだけで投資の安全性を保証するものではありません。業績動向や事業環境の変化とあわせて総合的に判断してください。
NISA・長期保有の視点
JTをNISA口座で長期保有する場合の考え方を簡単にまとめます。
- 成長投資枠の対象銘柄です(つみたて投資枠の対象ではありません)
- 配当金には本来約20%の税金がかかりますが、NISA口座内であれば非課税で受け取れます
- 配当性向75%目安という方針が維持される限り、業績成長がそのまま配当成長につながりやすい銘柄です。一方でたばこという事業特性上、規制強化や増税など政策リスクは常に意識しておく必要があります
※NISA制度の詳細・非課税枠の上限等は必ず最新の公式情報をご確認ください。
我が家の保有スタンス
私が購入したときは4000円台でした。
高配当が安定して今後も続くだろうとの予測で、当時の私のポートフォリオ的にもJTを組み込んでもバランスが崩れなさそうだったので継続保有しています。
よほどのことがない限りこのまま買い増しも売却もしない予定です。
この銘柄に投資する際の注意点
- 株主優待は実施していません。株主還元は配当のみです
- 配当は業績によって減配・無配になる可能性があります。配当性向75%目安という方針自体、業績が悪化すれば減配につながりやすい水準でもあります
- 権利付最終日までに購入が必要(基準日の2営業日前)
- NISA口座でも配当は非課税で受け取れますが、制度の詳細は都度ご確認ください
- たばこ事業は規制強化・増税・訴訟リスクなど、他業種にはない政策・法務リスクを抱えている点は留意が必要です
- 株価は約5年で3倍を超える水準まで上昇しており、購入時の株価によって配当利回りは大きく変わります
※本記事は特定の銘柄の購入を推奨するものではありません。投資判断はご自身の責任で行ってください。
まとめ
JTは株主優待こそありませんが、配当性向75%目安という明確な株主還元方針のもと、2期連続増配を実現している配当重視銘柄です。財務基盤も自己資本比率約50.7%と健全で、優待株ポートフォリオのサテライト枠として、総合利回りを底上げする役割を期待できます。一方で、たばこ事業特有の規制・政策リスクは常に頭に入れておきたいところです。
優待株ポートフォリオ全体の考え方については、株主優待ポートフォリオの組み方もあわせてご覧ください。
公式情報リンク
※本記事の内容は2026年10月時点の公式情報をもとに作成しています。株価・配当予想は変動する可能性があるため、実際に株式を購入される前に必ず上記の公式サイトで最新情報をご確認ください。本記事は投資勧誘を目的としたものではありません。
コメント